Trang Chủ
Một doanh nhân Việt kiều có nguy cơ bị tạm hoãn xuất cảnh vì công ty đã ngừng hoạt động gần 20 năm, không còn nợ thuế nhưng chưa đóng mã số thuế.
Công ty ngừng hoạt động gần 20 năm, vẫn vướng mã số thuế
Ngày 11/11, ông N.Đ.M.T, một doanh nhân Việt kiều chia sẻ câu chuyện sau khi trở về Việt Nam vào ngày 9/11 để giải quyết công việc. Theo kế hoạch, ngày 15/11, ông sẽ bay trở lại Mỹ để đoàn tụ với gia đình nhân dịp Lễ Tạ ơn.
Tuy nhiên, khi làm thủ tục nhập cảnh tại sân bay, ông bất ngờ được lực lượng công an xuất nhập cảnh mời vào phòng làm việc riêng. Tại đây, ông được thông báo có vấn đề về nghĩa vụ thuế liên quan đến một công ty cũ tại Hà Nội và có thể không được xuất cảnh trở lại Mỹ nếu chưa giải quyết xong.
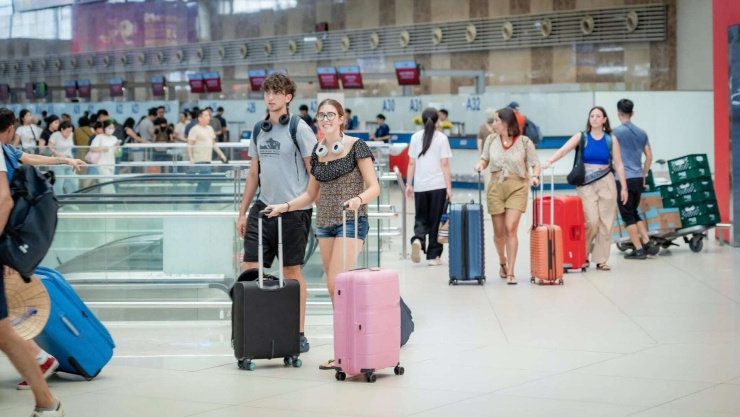
Thời gian vừa qua nhiều người ra sân bay mới biết mình bị cấm xuất cảnh. Ảnh: NIA
Ông T. cho biết, Công ty TNHH Thương mại và Tư vấn Mỹ Việt (USV) do ông thành lập đã ngừng hoạt động gần 20 năm. Sau khi liên hệ, làm việc với Thuế cơ sở 3, TP Hà Nội, đơn vị quản lý hồ sơ của công ty, ông được thông tin doanh nghiệp không còn nợ bất kỳ khoản thuế nào.
Vướng mắc hiện nay là công ty chưa hoàn tất thủ tục đóng mã số thuế từ thời điểm ngừng hoạt động. Muốn giải quyết dứt điểm, ông phải xử lý lại các vấn đề liên quan đến con dấu cũ và hồ sơ giấy tờ. Thời gian dự kiến có thể kéo dài từ 30-60 ngày.
Ông T băn khoăn khi doanh nghiệp không còn nợ thuế nhưng người đại diện vẫn bị tạm hoãn xuất cảnh do chưa hoàn tất thủ tục đóng mã số thuế.
Theo Cục Thuế, các trường hợp này thường là doanh nghiệp đã bỏ địa chỉ kinh doanh nhưng không thông báo với cơ quan đăng ký kinh doanh và cơ quan thuế. Dù cơ quan thuế đã nhiều lần tìm cách liên hệ, người nộp thuế vẫn không phản hồi để thực hiện nghĩa vụ.
Dừng việc tạm hoãn xuất cảnh tràn lan
Những vướng mắc liên quan đến mã số thuế và biện pháp tạm hoãn xuất cảnh cũng được Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) vừa đề cập trong văn bản góp ý dự thảo Nghị quyết của Quốc hội về tháo gỡ khó khăn cho người nộp thuế.
VCCI đề nghị không áp dụng tạm hoãn xuất cảnh tràn lan đối với người đại diện theo pháp luật của doanh nghiệp thuộc trạng thái 06 (không hoạt động tại địa chỉ đăng ký) nếu chỉ vi phạm về thủ tục.
Theo VCCI, thời gian qua, việc áp dụng biện pháp này đối với người đại diện doanh nghiệp thuộc trạng thái 06, kể cả khi số nợ thuế không lớn hoặc doanh nghiệp mới vi phạm thủ tục thông báo địa chỉ kinh doanh, đã gây bức xúc trong cộng đồng kinh doanh. Điều này còn ảnh hưởng đến quyền tự do đi lại, cơ hội tìm kiếm việc làm và phục hồi kinh tế của công dân.
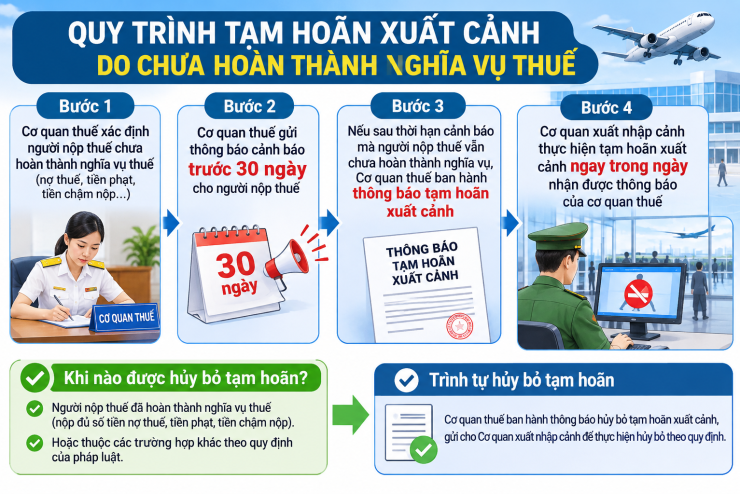
Quy trình tạm hoãn xuất cảnh. Ảnh minh hoạ sử dụng công nghệ AI
VCCI kiến nghị chỉ áp dụng tạm hoãn xuất cảnh khi có quyết định xác định khoản nợ thuế cụ thể bằng văn bản, vượt ngưỡng nhất định, chẳng hạn trên 200 triệu đồng đối với cá nhân, hộ kinh doanh và trên 1 tỉ đồng đối với doanh nghiệp. Đồng thời, cơ quan chức năng phải tống đạt thông báo hợp lệ nhưng người nộp thuế vẫn cố tình chây ỳ.
Cùng quan điểm, Hội Tư vấn thuế Việt Nam (VTCA) vừa đề nghị Bộ Tài chính tháo gỡ vướng mắc về tạm hoãn xuất cảnh đối với người nộp thuế thuộc trạng thái 06 nhưng không có nợ thuế.
Theo VTCA, Luật Quản lý thuế quy định hoàn thành nghĩa vụ nộp thuế là nộp đủ tiền thuế, các khoản thu khác, tiền chậm nộp và tiền phạt vi phạm hành chính về quản lý thuế.
Từ quy định này, VTCA cho rằng cần làm rõ trường hợp người nộp thuế không hoạt động tại địa chỉ đăng ký nhưng không có nợ thuế tại thời điểm trước khi cơ quan thuế ban hành thông báo, đồng thời không còn thiếu hồ sơ khai thuế trước khi chuyển sang trạng thái 06. Với những trường hợp này, việc tạm hoãn xuất cảnh là chưa phù hợp.
VTCA đề nghị sửa đổi quy định theo hướng chỉ áp dụng biện pháp tạm hoãn xuất cảnh đối với người nộp thuế thuộc trạng thái 06 khi có nợ thuế hoặc có phát sinh doanh thu nhưng không nộp hồ sơ khai thuế trước khi chuyển sang trạng thái này.
Một chuyên gia về thuế cũng cho rằng, trước đây nhiều người nghĩ chỉ cần nộp lại giấy phép kinh doanh là đã hoàn tất việc ngừng hoạt động, chưa nhận thức đầy đủ về thủ tục giải thể và đóng mã số thuế. Vì vậy, nhiều mã số thuế vẫn tồn tại trên hệ thống dù doanh nghiệp đã ngừng hoạt động từ lâu.
Theo quy định hiện hành, chủ doanh nghiệp này phải thực hiện các thủ tục đóng mã số thuế.
Tuy nhiên, về lâu dài, chuyên gia đề xuất luật hóa cơ chế giải thể mặc định. Theo đó, sau thời hạn 3-5 năm không hoạt động và không nộp báo cáo, người nộp thuế có thể được xem xét tự động đóng mã số thuế.
|
Theo Bộ Tài chính, tính đến ngày 23/10, cả nước còn hơn 2,5 triệu doanh nghiệp, hộ kinh doanh ngừng hoạt động nhưng chưa đóng mã số thuế hoặc không hoạt động tại địa chỉ đăng ký. Trong đó, khoảng 643.000 trường hợp thuộc trạng thái 03 (ngừng hoạt động nhưng chưa hoàn tất thủ tục đóng mã số thuế) và gần 1,88 triệu trường hợp thuộc trạng thái 06, gồm doanh nghiệp, tổ chức, chi nhánh, hộ và cá nhân kinh doanh. Từ đầu năm, cơ quan thuế đã đóng mã số thuế cho 777.835 trường hợp. Tuy nhiên, số lượng người nộp thuế phát sinh tình trạng không hoạt động tại địa chỉ đăng ký vẫn lớn hơn tốc độ xử lý. |
📌 Bài viết này được đóng góp bởi người dùng và bản quyền thuộc về người dùng đã xây dựng bài viết. Bản quyền thuộc về tác giả gốc và chỉ dùng cho mục đích học tập và giao tiếp. Nếu có bất kỳ vi phạm nào, vui lòng liên hệ với chúng tôi để xóa nó.
Bạn cũng có thể thích