Trang Chủ
Người nộp thuế phản ánh, dù không có nợ thuế, DN chỉ chưa hoàn tất thủ tục đóng mã số thuế nhưng vẫn có thể bị cấm xuất cảnh, gây khó khăn trong công việc và đi lại. Do đó, nhiều tổ chức, đoàn thể đã có kiến nghị tháo gỡ triệt để vấn đề này.
‘Một mã số thuế cũ có thể khiến bạn không thể rời khỏi Việt Nam’
Mới đây, trên mạng xã hội xôn xao về trường hợp một việt kiều phản ánh việc doanh nghiệp mình đứng tên không còn nợ thuế, chỉ chưa đóng mã số thuế, nhưng chủ doanh nghiệp có thể vẫn bị cấm xuất cảnh, đồng thời, vị này cảnh báo đến với người dân rằng: “Một mã số thuế cũ có thể khiến bạn không thể rời khỏi Việt Nam”.
Thông tin này đã thu hút rất nhiều chia sẻ, bình luận về việc tạm hoãn xuất cảnh liên quan đến nợ thuế.
Theo chủ DN này, ngày 9/11 ông từ Hoa Kỳ trở về Việt Nam để giải quyết công việc, khi đến sân bay, làm thủ tục nhập cảnh, ông bất ngờ được các đơn vị quản lý tại cảng hàng không mời vào phòng làm việc. Tại đây, họ thông báo, hiện ông có vấn đề nợ thuế liên quan đến một công ty cũ ở Hà Nội và có thể không được xuất cảnh trở lại Hoa Kỳ nếu chưa giải quyết xong.
Ông cho biết, sau đó đã chủ động liên hệ làm việc với Thuế cơ sở 3, TP. Hà Nội – cơ quan thuế quản lý trực tiếp thì nhận được câu trả lời: “Công ty không còn nợ thuế”.
“Tôi hết sức ngạc nhiên, công ty tôi làm chủ đã ngừng hoạt động gần 20, đến nay mã số thuế vẫn nằm đó. Bây giờ muốn giải quyết phải xử lý lại con dấu cũ cùng hồ sơ giấy tờ, dự kiến mất từ 30 đến 60 ngày. Không nợ thuế mà vẫn có nguy cơ không được xuất cảnh, như vậy có hợp tình, hợp lý hay không?”, ông đặt câu hỏi.
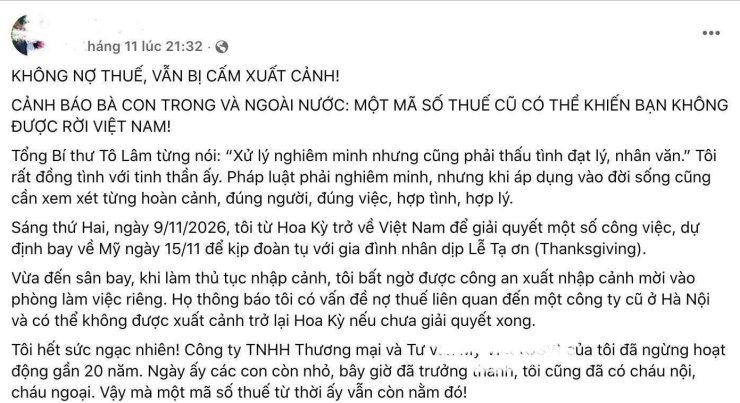
Chia sẻ của một việt kiều về việc: DN ngừng hoạt động 20 năm, không nợ thuế vẫn có thể bị cấm xuất cảnh.
Vị việt kiều chia sẻ, đã tìm hiểu, tham khảo các quy định tại Hoa Kỳ, Úc, Singapore, Malaysia và một số quốc gia khác, nhiều nước cũng có biện pháp hạn chế xuất cảnh hoặc hộ chiếu đối với người nợ thuế. Tuy nhiên, trong những quy định đã nghiên cứu, chưa tìm thấy trường hợp tương đương với Việt Nam: Một công ty không nợ thuế, chỉ chưa đóng mã số thuế mà người đại diện vẫn có thể bị tạm hoãn xuất cảnh.
Bên cạnh đó, ông cũng thắc mắc, khi một công ty ngừng hoạt động, không còn kê khai trong nhiều năm, cơ quan thuế cũng có trách nhiệm theo dõi, kiểm tra và thông báo. Tại sao không giải quyết từ một, hai năm đầu mà để hồ sơ kéo dài gần 20 năm và trong thời gian ấy, cơ quan thuế đã gửi những thông báo nào, hướng dẫn doanh nghiệp ra sao?
Theo vị này, ông không phủ nhận trách nhiệm của mình khi chưa hoàn tất thủ tục đóng mã số thuế. Nhưng theo ông, trách nhiệm quản lý cũng phải được xem xét từ cả hai phía. Không thể mọi hậu quả của một hồ sơ tồn đọng hàng chục năm đều chỉ do người dân gánh chịu.
“Với tinh thần thượng tôn pháp luật, tôi chỉ mong Thuế cơ sở 3 Hà Nội và các cơ quan có thẩm quyền xem xét một giải pháp đúng pháp luật, hợp tình, hợp lý. Với người không nợ thuế, sẵn sàng hợp tác, có thể cho phép ủy quyền tiếp tục giải quyết thủ tục và xem xét hủy tạm hoãn xuất cảnh khi đáp ứng các điều kiện cần thiết”, ông mong muốn.
Qua câu chuyện này, ông cũng lưu ý bà con Việt kiều và người Việt trong nước, nếu trước đây từng thành lập công ty hoặc đứng tên hộ kinh doanh, hãy kiểm tra kỹ mã số thuế trước khi về Việt Nam hoặc đi nước ngoài. Không nên suy nghĩ đơn giản, công ty đã không kinh doanh từ lâu, không nợ thuế là mọi chuyện đã xong.
Đề nghị không tạm hoãn xuất cảnh tràn lan
Trước việc áp dụng tạm hoãn xuất cảnh đối với nhóm chủ doanh nghiệp ở trạng thái mã số thuế 06 (không còn hoạt động tại địa chỉ đăng ký) còn nhiều bất cập, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) đã có những đề xuất góp ý, nhằm tháo gỡ.
Theo VCCI, không nên áp dụng biện pháp này tràn lan, nhất là với trường hợp doanh nghiệp có số nợ thuế không lớn hoặc chỉ vi phạm thủ tục thông báo địa chỉ kinh doanh. Việc hạn chế quyền đi lại cần có căn cứ rõ ràng về nghĩa vụ thuế và hành vi chây ỳ của người nộp thuế.
Theo đó, VCCI đề xuất, chỉ áp dụng tạm hoãn xuất cảnh khi có quyết định ấn định số nợ thuế cụ thể bằng văn bản, vượt ngưỡng nhất định. Mức được đề xuất tham khảo là trên 200 triệu đồng đối với cá nhân, hộ kinh doanh và trên 1 tỷ đồng đối với doanh nghiệp; đồng thời người nộp thuế đã được tống đạt thông báo hợp lệ nhưng cố tình chây ỳ.
VCCI, VTCA đề xuất tháo gỡ khó khăn cho người nộp thuế về quy định tạm hoãn xuất cảnh.
Cùng quan điểm, Hiệp hội Tư vấn Thuế Việt Nam (VTCA) cũng đã có kiến nghị gửi Bộ Tài chính về việc tháo gỡ khó khăn cho người nộp thuế, trong đó có góp ý về tạm hoãn xuất cảnh. Cụ thể, VTCA đề xuất, với những người bị giả mạo thông tin để thành lập doanh nghiệp, chỉ cần phiếu tiếp nhận tin báo của cơ quan công an là đủ để có căn cứ gỡ bỏ tạm hoãn xuất cảnh.
Ngoài ra, với nhóm người nộp thuế ở trạng thái MST 06, nếu không nợ thuế, không thiếu tờ khai thuế thì không nên tạm hoãn xuất cảnh.
|
Phân biệt: Thông báo sẽ tạm hoãn xuất cảnh và tạm hoãn xuất cảnh Công an cửa khẩu Cảng HKQT Nội Bài hướng dẫn, người dân cần chú ý 2 thông báo sau. Thứ nhất, là thông báo sẽ tạm hoãn xuất cảnh, đây là thông báo của cơ quan thuế trước 30 ngày về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh, chưa phải thông báo áp dụng biện pháp tạm hoãn xuất cảnh. Người nộp thuế cần kiểm tra và chủ động thực hiện nghĩa vụ thuế trong thời hạn được thông báo. Thứ hai, nếu đến thời hạn ghi trong thông báo mà người nộp thuế chưa hoàn thành nghĩa vụ thuế, cơ quan thuế gửi thông báo áp dụng biện pháp tạm hoãn xuất cảnh đến hệ thống của cơ quan quản lý xuất nhập cảnh, tài khoản giao dịch thuế điện tử của người nộp thuế và người bị tạm hoãn xuất cảnh. Đồng thời, công khai trên trang thông tin điện tử của cơ quan thuế. Đây là thông báo chính thức về việc áp dụng biện pháp tạm hoãn xuất cảnh. Cơ quan quản lý xuất nhập cảnh thực hiện tạm hoãn xuất cảnh ngay trong ngày nhận được thông báo từ hệ thống của cơ quan thuế. Do đó, Công an cửa khẩu Cảng HKQT Nội Bài khuyến cáo, công dân cần thường xuyên kiểm tra tài khoản giao dịch thuế điện tử và ứng dụng eTax Mobile. Kiểm tra kỹ thông tin cá nhân, nội dung thông báo và cơ quan ban hành. Liên hệ cơ quan thuế quản lý trực tiếp nếu có vướng mắc về nghĩa vụ thuế. Đồng thời, cảnh giác với cuộc gọi, tin nhắn giả danh cán bộ thuế yêu cầu cung cấp mã OTP, mật khẩu hoặc chuyển tiền vào tài khoản cá nhân. |
📌 Bài viết này được đóng góp bởi người dùng và bản quyền thuộc về người dùng đã xây dựng bài viết. Bản quyền thuộc về tác giả gốc và chỉ dùng cho mục đích học tập và giao tiếp. Nếu có bất kỳ vi phạm nào, vui lòng liên hệ với chúng tôi để xóa nó.
Bạn cũng có thể thích