Trang Chủ
TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV nhận định giảm lãi suất là bài toán không dễ, trong khi lãnh đạo TPBank cho rằng với cách tính chi phí vốn hiện nay, lãi vay khó xuống dưới 10%.
Lãi suất tiết kiệm lên tới 9%, ngân hàng chịu áp lực kép
Trong bối cảnh nền kinh tế chuẩn bị bước vào chu kỳ tăng trưởng mới, nhu cầu vốn gia tăng đang đặt ra thách thức đối với hệ thống ngân hàng, đặc biệt khi tăng trưởng tín dụng tiếp tục cao hơn tăng trưởng huy động.
Tại Phiên thảo luận 1 “Bức tranh vĩ mô 2027 – Nguồn lực cho chu kỳ tăng trưởng mới” trong khuôn khổ Vietnam Investment Forum 2027, bà Trịnh Quỳnh Giao, CEO Công ty Cổ phần Quản lý quỹ PVI (PVI AM) cho biết lãi suất tiết kiệm hiện đã lên tới 9%/năm, trong khi khoảng cách giữa tăng trưởng tín dụng và huy động vốn dù thu hẹp trong tháng 10 nhưng vẫn ở mức đáng kể.
Theo bà Giao, với mặt bằng lãi suất huy động như hiện nay, lãi suất cho vay có thể lên tới 12 – 13%/năm, thậm chí cao hơn, tạo áp lực lớn cho doanh nghiệp và ảnh hưởng đến triển vọng tăng trưởng.
Nhận định về khả năng giảm lãi suất, TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, cho rằng đây là bài toán không dễ giải quyết.
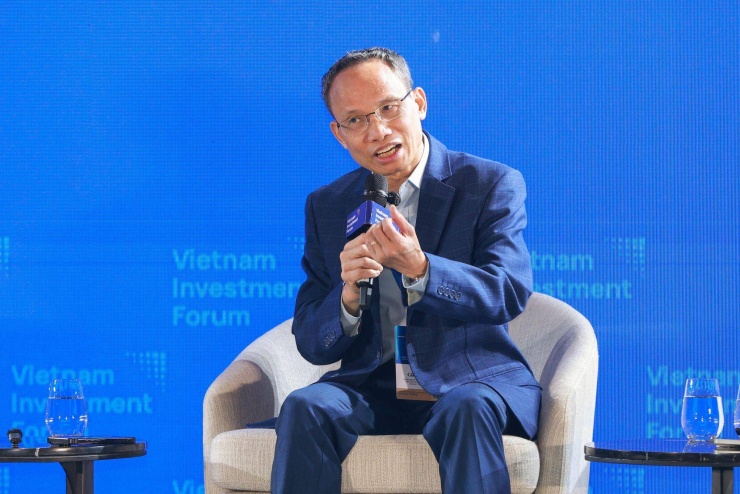
TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV chỉ ra 4 nguyên nhân khiến lãi suất tăng nhanh. Ảnh: BTC
Theo ông Lực, có bốn nguyên nhân khiến lãi suất tăng đột ngột trong thời gian qua, gồm mục tiêu tăng trưởng tín dụng được mở rộng, xu hướng giảm lãi suất quốc tế chững lại, nhu cầu tích lũy vốn cho chu kỳ tăng trưởng mới và áp lực lạm phát nhích lên.
Đáng chú ý, lãi suất điều hành của Ngân hàng Nhà nước hiện ở mức 4,5%, được đánh giá tương đối thấp và gần như không còn nhiều dư địa giảm tiếp.
Trong khi đó, nếu giảm mạnh lãi suất huy động, dòng tiền gửi vào ngân hàng có thể suy giảm, ảnh hưởng đến khả năng cung ứng tín dụng và an toàn thanh khoản của hệ thống.
“Vậy lãi suất hiện nay có thể giảm được hay không? Quan điểm của tôi là điều này không dễ dàng”, TS. Cấn Văn Lực nói.
Ông đề xuất có thể thử giảm khoảng 0,5 điểm phần trăm lãi suất huy động để quan sát phản ứng thị trường. Nếu diễn biến thuận lợi, có thể xem xét giảm tiếp.
Đối với lãi suất cho vay, hệ thống ngân hàng đang nỗ lực thực hiện định hướng giảm 1,5 – 2 điểm phần trăm. Tuy nhiên, khả năng giảm đồng loạt còn chịu nhiều ràng buộc.
Một trong những áp lực lớn là biên lãi ròng (NIM) liên tục thu hẹp. Theo TS. Cấn Văn Lực, NIM toàn hệ thống từ khoảng 3% cuối năm 2025 đã giảm xuống 2,8% trong quý I/2026 và hiện chỉ còn khoảng 2,5%.
Với mức NIM này, chuyên gia cho rằng giảm lãi suất cần có trọng tâm, ưu tiên các lĩnh vực trọng điểm thay vì triển khai đại trà.
Lãi vay khó xuống dưới 10%, cần khơi thông thị trường vốn
Ở góc độ ngân hàng thương mại, ông Nguyễn Việt Anh, Phó Tổng Giám đốc phụ trách Chiến lược và Quản trị Ngân hàng TPBank, cho rằng nền kinh tế đang xuất hiện dấu hiệu bước vào chu kỳ tăng trưởng mới, kéo theo nhu cầu và chi phí vốn gia tăng.
Theo ông, mặt bằng lãi suất quốc tế cũng tác động đến chi phí vốn trong nước. Chẳng hạn, nếu lãi suất USD ở mức 5%, cộng thêm phần bù tỷ giá 2 điểm phần trăm, chi phí vốn đã lên 7%. Nếu cộng thêm 2,5 điểm phần trăm nữa, mức chi phí này sẽ đạt 9,5%.
“Với cách tính minh họa như vậy, lãi suất cho vay sẽ khó xuống dưới 10%”, ông Nguyễn Việt Anh nhận định.
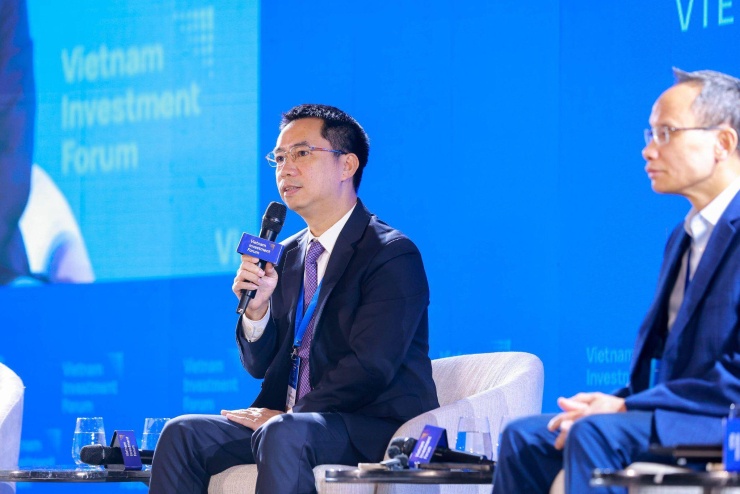
Ông Nguyễn Việt Anh, Phó Tổng Giám đốc phụ trách Chiến lược và Quản trị Ngân hàng TPBank cho rằng lãi vay sẽ khó xuống dưới 10%. Ảnh: BTC
Đại diện TPBank cho rằng hệ thống ngân hàng sẽ phải làm quen với mặt bằng chi phí vốn cao hơn trước đây, trong khi dư địa giảm lãi suất không còn nhiều.
Bên cạnh nhiệm vụ cung ứng vốn với chi phí hợp lý, các ngân hàng còn phải bảo đảm thanh khoản, kiểm soát nợ xấu và duy trì nguồn lực trích lập dự phòng rủi ro.
Để hỗ trợ giảm lãi suất, TS. Cấn Văn Lực cho rằng cần triển khai đồng bộ nhiều giải pháp thay vì chỉ dựa vào biện pháp hành chính. Trong đó, cần đẩy nhanh giải ngân đầu tư công, tháo gỡ các dự án tồn đọng, thúc đẩy hoàn thuế và nâng cao tốc độ luân chuyển dòng tiền.
Ông Nguyễn Việt Anh cũng nhấn mạnh vai trò của dòng tiền từ Kho bạc Nhà nước. Khi vốn đầu tư công được giải ngân, lượng tiền này sẽ quay trở lại hệ thống ngân hàng, góp phần bổ sung thanh khoản cho nền kinh tế.
Về dài hạn, việc tiếp tục phụ thuộc quá lớn vào tín dụng ngân hàng sẽ đặt ra giới hạn đối với khả năng cung ứng vốn.
Ông Nguyễn Đức Hải, Giám đốc Đầu tư cấp cao Công ty Quản lý quỹ Manulife Investments Việt Nam cho rằng cần phát triển thị trường vốn, thu hút các nhà đầu tư tổ chức và nguồn vốn dài hạn.
Theo ông, thị trường cần chuyên nghiệp hóa lực lượng nhà đầu tư, đồng thời xây dựng hành lang pháp lý ổn định, minh bạch, xử lý nghiêm sai phạm nhưng không tạo gánh nặng tuân thủ quá lớn cho doanh nghiệp.
Việc khơi thông nguồn vốn trung và dài hạn từ thị trường trong nước và quốc tế sẽ góp phần giảm áp lực huy động, cho vay đối với hệ thống ngân hàng, qua đó tạo thêm điều kiện để hạ chi phí vốn một cách bền vững.
📌 Bài viết này được đóng góp bởi người dùng và bản quyền thuộc về người dùng đã xây dựng bài viết. Bản quyền thuộc về tác giả gốc và chỉ dùng cho mục đích học tập và giao tiếp. Nếu có bất kỳ vi phạm nào, vui lòng liên hệ với chúng tôi để xóa nó.
Bạn cũng có thể thích