Trang Chủ
Người nộp thuế cần lưu ý, Luật Phát triển doanh nghiệp nhỏ và vừa vừa được Quốc hội thông qua sẽ áp dụng với đối tượng nào, thời điểm áp dụng và các phương pháp tính thuế.
Sáng 20/11, với 100% số đại biểu tham gia biểu quyết tán thành (485/485 đại biểu), Quốc hội đã thông qua Luật Phát triển doanh nghiệp nhỏ và vừa. Trong đó, một trong những quy định đáng chú ý, doanh nghiệp có tổng mức doanh thu năm không quá 10 tỷ đồng hoặc theo mức điều chỉnh của Chính phủ trong từng thời kỳ được lựa chọn áp dụng phương pháp tính thuế theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
Thông tin này ngay lập tức đã nhận được sự quan tâm rất lớn của người nộp thuế, trong đó, nhiều thông tin được lan truyền trên mạng xã hội khẳng định: “Chính thức nâng ngưỡng doanh thu được tính thuế đơn giản lên 10 tỷ đồng”. Tuy nhiên, thông điệp này đã khiến rất nhiều cá nhân, hộ kinh doanh hiểu rằng, họ cũng sẽ được nâng ngưỡng tính thuế đơn giản lên 10 tỷ đồng.
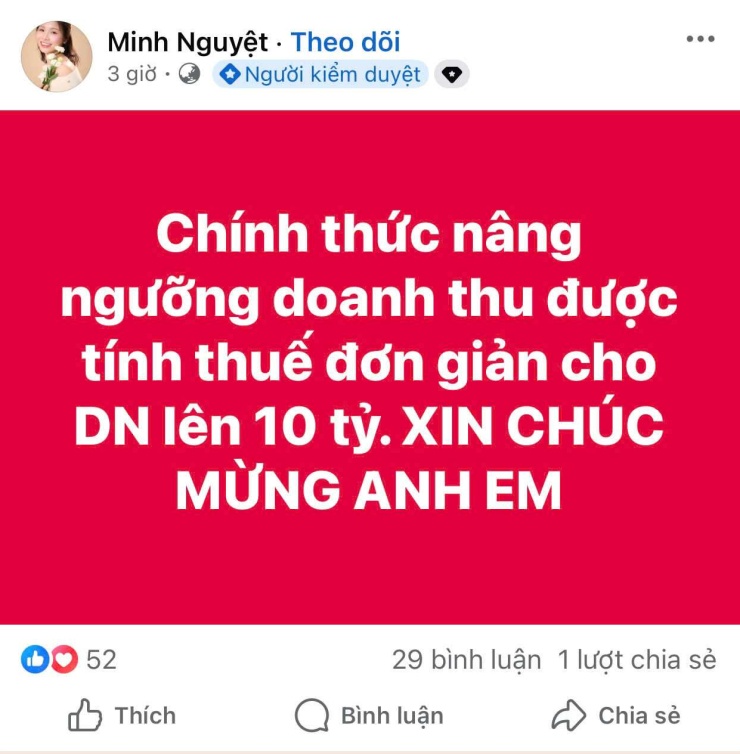
Thông tin về việc DN được nâng ngưỡng tính thuế đơn giản lên 10 tỷ, thay vì mức 3 tỷ đồng như quy định cũ.
Ở chiều ngược lại, cũng có nhiều cá nhân, hộ kinh doanh cũng thắc mắc, vậy còn nhóm đối tượng cá nhân, hộ kinh doanh có chịu sự điều chỉnh của Luật này hay không?
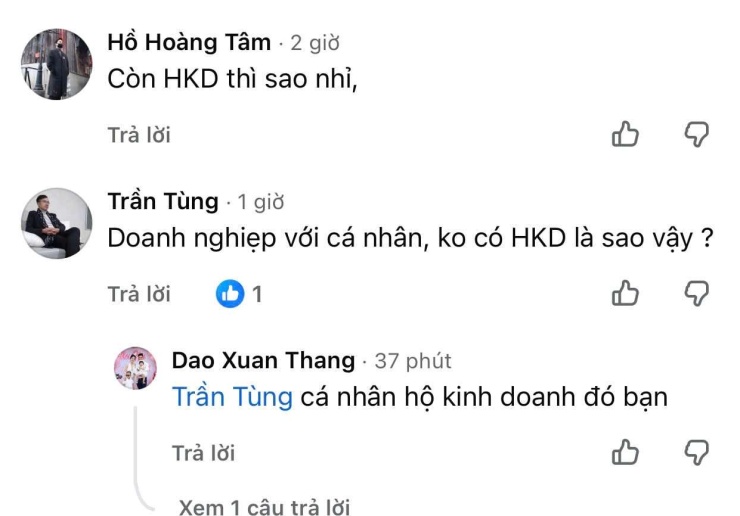
Nhiều hộ kinh doanh thắc mắc, họ có nằm trong nhóm đối tượng áp dụng quy định này hay không?
Theo Luật Phát triển doanh nghiệp nhỏ và vừa mới được Quốc hội thông qua, có một số nội dung người nộp thuế cần lưu ý.
Thứ nhất, quy định về việc nâng ngưỡng doanh thu áp dụng phương pháp tính thuế đơn giản lên 10 tỷ đồng/năm đối với doanh nghiệp. Trước đây, doanh nghiệp có doanh thu không quá 3 tỷ đồng/năm, nếu không xác định được chi phí và thu nhập, có thể áp dụng phương pháp tính thuế theo tỷ lệ phần trăm trên doanh thu. Nay, nâng ngưỡng này lên 10 tỷ đồng và khi đủ điều kiện, doanh nghiệp được chủ động lựa chọn phương pháp tính thuế.
Thứ hai, về phương pháp tính thuế có 2 lựa chọn. Một là, tính thuế theo thu nhập tính thuế = (Doanh thu – chi phí hợp lý) x mức thuế suất.
Hai là, tính theo doanh thu tính thuế x (nhân) % thuế suất tương ứng từng lĩnh vực. Ví dụ, phân phối, cung cấp hàng hóa là 0,3%, sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu là 1,2%; dịch vụ, xây dựng không bao thầu nguyên vật liệu mức 1,5% hoặc cho thuê tài sản, đại lý bảo hiểm, xổ số, bán hàng đa cấp là 4%…
Thứ ba, thời điểm áp dụng. Luật này có hiệu lực từ ngày 1/7/2027. Trong đó, tiêu chí xác định doanh nghiệp nhỏ và vừa để hưởng chính sách thuế được áp dụng từ kỳ tính thuế năm 2027.
Thứ tư, miễn thuế thu nhập cho DN nhỏ và vừa trong 3 năm đầu kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Như vậy, thời gian miễn thuế được tính từ thời điểm thành lập, không phải từ năm đầu tiên doanh nghiệp phát sinh lợi nhuận chịu thuế.
Cuối cùng, về nhóm đối tượng áp dụng, Luật nêu rõ doanh nghiệp được lựa chọn phương pháp tính thuế nếu đáp ứng điều kiện doanh thu và quy định pháp luật.
Hiện, Luật chưa quy định rõ mức 10 tỷ đồng này có dành cho cá nhân, hộ kinh doanh hay không? Do đó, nhiều chuyên gia nhận định, cần chờ có Nghị định hướng dẫn cụ thể để khẳng định: Cá nhân, hộ kinh doanh có doanh thu dưới 10 tỷ được áp dụng phương pháp tính thuế đơn giản (doanh thu x thuế suất).
📌 Bài viết này được đóng góp bởi người dùng và bản quyền thuộc về người dùng đã xây dựng bài viết. Bản quyền thuộc về tác giả gốc và chỉ dùng cho mục đích học tập và giao tiếp. Nếu có bất kỳ vi phạm nào, vui lòng liên hệ với chúng tôi để xóa nó.
Bạn cũng có thể thích