 Trang Chủ
Các ngân hàng lớn đã rục rịch công bố chương trình giảm lãi suất cho vay theo chỉ đạo của Chính phủ, Ngân hàng Nhà nước, mức giảm tối đa là 2%/năm.
Ngân hàng Nông nghiệp và Phát triển nông thôn (Agribank) cho biết, từ hôm nay, 19/10, Ngân hàng sẽ triển khai chương trình giảm lãi suất cho vay tới 2,0%/năm so với lãi suất thông thường, tập trung vào các lĩnh vực ưu tiên và khách hàng sản xuất kinh doanh, góp phần giảm áp lực chi phí vốn và tạo điều kiện để doanh nghiệp, người dân duy trì, mở rộng hoạt động, phát triển kinh tế theo mục tiêu định hướng.
Ngân hàng cũng cho biết, bên cạnh chính sách giảm lãi suất cho vay, Agribank tiếp tục triển khai chương trình tín dụng ưu đãi quy mô 70.000 tỷ đồng từ tháng 8/2026 đến năm 2028, dành cho doanh nghiệp nhỏ và vừa, các lĩnh vực ưu tiên và các động lực tăng trưởng mới với lãi suất cho vay thấp hơn 1–2%/năm so với lãi suất cho vay bình quân cùng kỳ hạn của Agribank.
Thông qua các chương trình giảm lãi suất cho vay, Agribank dự kiến dành khoảng 2.000 tỷ đồng từ nguồn lực tài chính của ngân hàng để chia sẻ chi phí vốn, hỗ trợ người dân và doanh nghiệp duy trì, mở rộng sản xuất, kinh doanh.
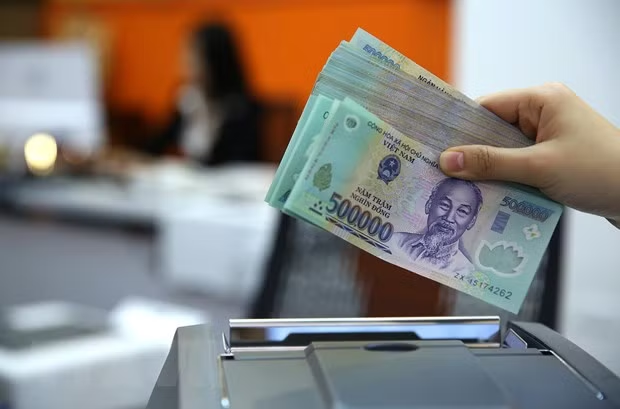
Các ngân hàng lớn dẫn đầu “làn sóng” giảm lãi suất
Trước đó Ngân hàng Đầu tư và Phát triển Việt Nam (BIDV) cũng công bố triển khai chương trình cho vay ưu đãi với lãi suất từ 6%/năm, thấp hơn tối đa 2% so với mức thông thường, tùy theo kỳ hạn và lĩnh vực vay vốn.
Chương trình áp dụng từ ngày 15/10, dành cho các khoản vay ngắn hạn bằng VNĐ. Đối tượng được hưởng ưu đãi là khách hàng hoạt động trong các ngành, lĩnh vực phù hợp với định hướng ưu tiên của Chính phủ, đồng thời đáp ứng điều kiện của chương trình và quy định cấp tín dụng của ngân hàng.
Dù chưa chính thức công bố chương trình giảm lãi suất, song tại phiên thảo luận tổ của Quốc hội chiều 17/10, đại biểu Nguyễn Thanh Tùng – Chủ tịch Ngân hàng Ngoại thương Việt Nam (Vietcombank) – cũng khẳng định cam kết giảm tối thiểu 2% lãi suất cho vay từ nay đến cuối năm.
Việc các ngân hàng lớn lần lượt công bố chương trình giảm lãi suất được kỳ vọng tạo làn sóng trên diện rộng, giúp hạ nhiệt mặt bằng lãi suất liên tục tăng thời gian qua. Điều này đặc biệt ý nghĩa trong bối cảnh cuối năm, nhu cầu vốn cho sản xuất, kinh doanh thường tăng mạnh
Động thái nêu trên diễn ra sau khi Thủ tướng Chính phủ, Ngân hàng Nhà nước có chỉ đạo giảm lãi suất, trong đó yêu cầu các ngân hàng thương mại giảm lãi suất cho vay từ 1,5 – 2%/năm đối với các lĩnh vực sản xuất kinh doanh và lĩnh vực ưu tiên.
Trong văn bản ký ngày 18/10, Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài (TCTD) trước mắt điều chỉnh giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm đối với các kỳ hạn từ 6 tháng trở lên, tuyệt đối không đua tăng lãi suất huy động, cạnh tranh không lành mạnh, gây bất ổn đến an ninh tài chính – tiền tệ.
Cùng với đó, giảm lãi suất cho vay khách hàng, trong đó tập trung giảm từ 1,5-2%/năm đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên.
Ngân hàng Nhà nước nêu rõ, từ nay đến cuối năm 2026, đối với các TCTD không tuân thủ và không thực hiện nghiêm chỉ đạo của Chính phủ, Thủ tướng Chính phủ và NHNN về lãi suất, hoặc có hành vi cạnh tranh không lành mạnh gây bất ổn thị trường, rủi ro trong hoạt động ngân hàng, ngoài việc xử lý theo quy định của pháp luật, NHNN căn cứ tính chất, mức độ rủi ro xem xét áp dụng các biện pháp như: Xem xét lại chỉ tiêu tăng trưởng tín dụng trong thời gian còn lại của năm 2026 và giao chỉ tiêu tăng trưởng tín dụng thấp năm 2027; Yêu cầu thực hiện một hoặc một số tỷ lệ bảo đảm an toàn cao hơn mức quy định.
NHNN cũng yêu cầu các TCTD thực hiện các giải pháp để tăng trưởng tín dụng an toàn, hiệu quả, hướng nguồn vốn tín dụng vào lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên và động lực tăng trưởng kinh tế; cấp tín dụng liên quan đến triển khai các công trình, dự án trọng điểm, khả thi phục vụ phát triển kinh tế – xã hội và các ngành, lĩnh vực cần khuyến khích; tăng cường hợp vốn để cấp tín dụng đối với các dự án lớn; tuyệt đối không hạ chuẩn điều kiện cấp tín dụng, không đánh đổi chất lượng tín dụng để tăng quy mô tín dụng.
📌 Bài viết này được đóng góp bởi người dùng và bản quyền thuộc về người dùng đã xây dựng bài viết. Bản quyền thuộc về tác giả gốc và chỉ dùng cho mục đích học tập và giao tiếp. Nếu có bất kỳ vi phạm nào, vui lòng liên hệ với chúng tôi để xóa nó.
Bạn cũng có thể thích