 Trang Chủ
Các khóa học làm giàu, đào tạo kinh doanh và hướng dẫn đầu tư trên mạng xã hội có mức phí lên tới hàng trăm triệu đồng, thậm chí được quảng cáo trị giá gần 1,5 tỷ đồng. Hoạt động kinh doanh này đặt ra yêu cầu xác định đúng doanh thu, bản chất dịch vụ và thực hiện đầy đủ nghĩa vụ thuế theo quy định pháp luật.
Những ngày gần đây, hình ảnh bảng giá quảng cáo một chương trình đào tạo làm giàu với tổng giá trị lên tới 1,488 tỷ đồng được chia sẻ rộng rãi trên mạng xã hội. Theo bảng giá này, chương trình bao gồm 24 khóa học, 12 buổi tư vấn riêng, đào tạo nhân viên cùng các tài liệu đi kèm. Đáng chú ý, mức giá được quảng cáo giảm từ gần 1,5 tỷ đồng xuống còn 300 triệu đồng nếu khách hàng đăng ký ngay.
Bên cạnh câu chuyện về mức học phí hàng trăm triệu đồng, hoạt động kinh doanh các khóa học làm giàu, đào tạo kinh doanh và hướng dẫn đầu tư trên mạng xã hội cũng đặt ra vấn đề về nghĩa vụ thuế. Các khoản thu từ học viên được xác định là doanh thu như thế nào? Cá nhân, tổ chức cung cấp những chương trình này phải thực hiện những nghĩa vụ thuế gì? Đặc biệt, việc đặt tên sản phẩm là khóa học, chương trình đào tạo hay dịch vụ tư vấn có ảnh hưởng đến nghĩa vụ thuế hay không?
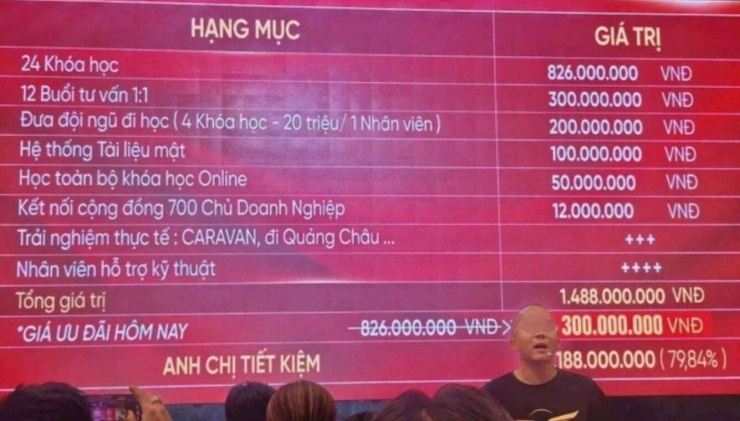
Khoá học đang được lan truyền nhưng ngày gần đây.
Trao đổi với VietnamFinance, ông Nguyễn Văn Được – Giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín đã phân tích các quy định liên quan đến nghĩa vụ thuế đối với hoạt động kinh doanh khóa học trực tuyến, đồng thời làm rõ những vấn đề mà cá nhân, tổ chức cần lưu ý khi cung cấp dịch vụ đào tạo có thu phí trên môi trường số.
Bản chất dịch vụ quyết định nghĩa vụ thuế
– Thưa ông, cá nhân, tổ chức kinh doanh khóa học làm giàu, đào tạo kinh doanh hoặc hướng dẫn đầu tư trên mạng xã hội phải thực hiện những nghĩa vụ thuế gì?
Ông Nguyễn Văn Được: Về nguyên tắc, hoạt động kinh doanh phải thực hiện nghĩa vụ thuế theo quy định pháp luật. Đối với hoạt động cung cấp khóa học làm giàu, đào tạo kinh doanh hoặc hướng dẫn đầu tư có thu phí, cần căn cứ vào bản chất dịch vụ để xác định nghĩa vụ thuế giá trị gia tăng và các loại thuế liên quan.
Ông Nguyễn Văn Được, Giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín
Theo quy định của Luật Thuế giá trị gia tăng số 48/2024/QH15, có hiệu lực từ ngày 1/7/2025, các dịch vụ thuộc diện chịu thuế phải thực hiện nghĩa vụ thuế theo quy định tương ứng.
Bên cạnh đó, cần phân biệt chủ thể cung cấp dịch vụ là doanh nghiệp hay cá nhân kinh doanh. Nếu chủ thể kinh doanh là doanh nghiệp, ngoài thuế giá trị gia tăng đối với dịch vụ thuộc diện chịu thuế, doanh nghiệp còn phải thực hiện nghĩa vụ thuế thu nhập doanh nghiệp theo quy định.
Trường hợp người cung cấp khóa học là cá nhân kinh doanh, nghĩa vụ thuế thu nhập cá nhân và các nghĩa vụ liên quan được xác định theo quy định áp dụng đối với cá nhân kinh doanh.
Như vậy, việc bán khóa học trên mạng xã hội không đồng nghĩa với việc được miễn nghĩa vụ thuế. Người kinh doanh cần căn cứ vào hoạt động thực tế, doanh thu và quy định pháp luật để xác định nghĩa vụ của mình.
– Ranh giới giữa hoạt động giáo dục, đào tạo thuộc diện không chịu thuế giá trị gia tăng với dịch vụ tư vấn kinh doanh, đào tạo kỹ năng hoặc hướng dẫn đầu tư có thu phí được xác định như thế nào? Tên gọi của khóa học có làm thay đổi nghĩa vụ thuế hay không?
Ông Nguyễn Văn Được: Không phải tất cả hoạt động mang tên đào tạo hay giảng dạy đều thuộc diện không chịu thuế giá trị gia tăng.
Pháp luật có quy định về đối tượng không chịu thuế đối với một số hoạt động giáo dục, đào tạo theo phạm vi và điều kiện cụ thể. Trong khi đó, các dịch vụ tư vấn, đào tạo kỹ năng kinh doanh hoặc hướng dẫn đầu tư cần được xem xét dựa trên bản chất thực tế để xác định có thuộc diện chịu thuế hay không.
Khi đánh giá một chương trình đào tạo, không thể chỉ căn cứ vào việc chương trình đó được tổ chức dưới hình thức lớp học hay được quảng cáo là hoạt động giáo dục. Cần xác định cụ thể nội dung dịch vụ, hình thức cung cấp và các quy định pháp luật liên quan.
Theo nguyên tắc xác định nghĩa vụ thuế, bản chất hoạt động mới là yếu tố cần được xem xét, chứ không chỉ dựa vào tên gọi. Chẳng hạn, một chương trình được quảng cáo là khóa học làm giàu, đào tạo kinh doanh hoặc hướng dẫn đầu tư nhưng thực chất cung cấp dịch vụ tư vấn hay đào tạo kỹ năng có thu phí thì phải căn cứ vào bản chất dịch vụ và quy định pháp luật để xác định nghĩa vụ thuế tương ứng.
Do đó, việc đặt tên chương trình theo cách nào cũng không tự động làm thay đổi nghĩa vụ thuế. Người kinh doanh cần xác định đúng bản chất hoạt động để thực hiện nghĩa vụ theo quy định.
Doanh thu từ khóa học trực tuyến được xác định ra sao?
– Với những khóa học có học phí lên tới hàng trăm triệu đồng, thậm chí được quảng cáo có tổng giá trị gần 1,5 tỷ đồng nhưng áp dụng mức giá ưu đãi thấp hơn nhiều, cơ quan thuế căn cứ vào đâu để xác định doanh thu và nghĩa vụ thuế của người bán?
Ông Nguyễn Văn Được: Đối với hoạt động kinh doanh khóa học, khoản tiền thực tế thu được từ học viên là một trong những căn cứ quan trọng để xác định doanh thu và thực hiện nghĩa vụ thuế. Người kinh doanh cần theo dõi, ghi nhận đầy đủ các khoản thu phát sinh từ việc cung cấp khóa học hoặc những dịch vụ có liên quan, đồng thời thực hiện kê khai, nộp thuế theo quy định pháp luật áp dụng đối với hoạt động kinh doanh của mình.
Cần phân biệt giữa giá trị được quảng cáo và giá bán thực tế của chương trình. Chẳng hạn, một khóa học được giới thiệu có tổng giá trị gần 1,5 tỷ đồng nhưng áp dụng mức giá ưu đãi 300 triệu đồng cho khách hàng đăng ký, thì việc xác định doanh thu cần căn cứ vào giao dịch thực tế, số tiền khách hàng phải thanh toán và các khoản tiền người bán thực tế thu được theo quy định. Giá trị quảng cáo của chương trình không đồng nghĩa với số tiền doanh nghiệp hoặc cá nhân kinh doanh thu về từ học viên.
Bên cạnh đó, cơ quan thuế còn cần xem xét bản chất hoạt động kinh doanh, hình thức cung cấp dịch vụ và các quy định thuế tương ứng để xác định nghĩa vụ của người bán. Trường hợp chương trình bao gồm nhiều hạng mục khác nhau, chẳng hạn như đào tạo, tư vấn riêng hoặc cung cấp tài liệu, thì cần làm rõ nội dung dịch vụ thực tế được cung cấp và cách thức giao dịch để xác định nghĩa vụ thuế phù hợp.
Do đó, không thể chỉ dựa vào mức giá niêm yết hoặc giá trị được quảng cáo để kết luận doanh thu chịu thuế là bao nhiêu. Việc xác định doanh thu và nghĩa vụ thuế phải dựa trên các giao dịch thực tế, hồ sơ liên quan và quy định pháp luật áp dụng đối với từng trường hợp cụ thể.
Đối với người kinh doanh, việc ghi nhận đầy đủ doanh thu, lưu giữ thông tin giao dịch, quản lý các khoản thu từ học viên và thực hiện đúng nghĩa vụ kê khai, nộp thuế là yêu cầu cần thiết, bất kể khóa học được tổ chức trực tiếp hay trực tuyến. Việc quảng bá chương trình với giá trị lớn nhưng bán theo mức giá ưu đãi không làm thay đổi yêu cầu phải xác định và thực hiện nghĩa vụ thuế theo đúng quy định.
– Trong năm 2026, cá nhân kinh doanh khóa học trực tuyến cần lưu ý gì về việc kê khai, nộp thuế? Trường hợp có doanh thu lớn nhưng không kê khai hoặc kê khai không đầy đủ có thể phát sinh những rủi ro pháp lý nào?
Ông Nguyễn Văn Được: Về nguyên tắc, việc kinh doanh khóa học trực tuyến vẫn phải thực hiện nghĩa vụ thuế theo quy định áp dụng đối với hoạt động kinh doanh đó. Việc cung cấp dịch vụ qua mạng xã hội hay nền tảng trực tuyến không đồng nghĩa với việc được miễn nghĩa vụ thuế.
Nghĩa vụ thuế cụ thể còn phụ thuộc vào chủ thể kinh doanh, doanh thu, loại dịch vụ cung cấp và các quy định pháp luật có hiệu lực tại thời điểm phát sinh nghĩa vụ thuế.
Đối với cá nhân kinh doanh, cần xác định mình thuộc trường hợp nào, doanh thu phát sinh ra sao và các quy định thuế tương ứng được áp dụng như thế nào. Từ đó, người kinh doanh thực hiện các nghĩa vụ liên quan theo quy định.
Nếu không kê khai hoặc kê khai không đầy đủ, người kinh doanh có thể phát sinh rủi ro pháp lý về thuế. Vì vậy, cá nhân kinh doanh cần quản lý đầy đủ các khoản thu từ học viên, xác định đúng bản chất dịch vụ cung cấp và thực hiện các nghĩa vụ liên quan theo quy định pháp luật.
Đặc biệt, đối với các chương trình đào tạo có nhiều hạng mục như khóa học, tư vấn riêng, đào tạo nhân viên hoặc cung cấp tài liệu, người kinh doanh cần làm rõ nội dung dịch vụ và các khoản thu tương ứng để xác định nghĩa vụ thuế phù hợp.
Việc thực hiện đúng nghĩa vụ thuế không chỉ giúp người kinh doanh hạn chế rủi ro pháp lý mà còn góp phần nâng cao tính minh bạch trong hoạt động cung cấp dịch vụ trên môi trường số.
Xin trân trọng cảm ơn ông!
📌 Bài viết này được đóng góp bởi người dùng và bản quyền thuộc về người dùng đã xây dựng bài viết. Bản quyền thuộc về tác giả gốc và chỉ dùng cho mục đích học tập và giao tiếp. Nếu có bất kỳ vi phạm nào, vui lòng liên hệ với chúng tôi để xóa nó.
Bạn cũng có thể thích